El precio del ternero acumula tres meses de bajas, en una época en la que habitualmente tiende a recuperarse. Rosgan analiza por qué la corrección no resuelve por sí sola la relación con el gordo y cómo los excesos de lluvia pueden modificar la oferta.
El precio del ternero volvió a retroceder en octubre, en una época en la que habitualmente tiende a recuperarse. Según el informe de Rosgan del 20 de octubre, elaborado por la analista María Julia Aiassa, la referencia acumula tres meses consecutivos de bajas nominales y una caída superior al 7% en ese período.
El Índice Ternero Rosgan se ubicó en $5.758,85 por kilo vivo, por debajo de los $5.800 y lejos de los valores de marzo, cuando había superado los $6.800. Sin embargo, la baja abre una discusión que va más allá del precio de compra: cuánto mejora efectivamente la reposición cuando la hacienda terminada muestra valores prácticamente estancados.
Para quienes recrían y engordan, el dato relevante es la relación entre ambas categorías. Un ternero más barato puede aliviar el ingreso al negocio, pero no asegura una recuperación equivalente del margen.
El precio del ternero baja a contramano de su estacionalidad
El mercado de invernada tiene un componente estacional marcado. Históricamente, la mayor presión sobre el precio del ternero se concentra entre abril y julio o agosto, coincidiendo con la salida de animales de la zafra.
Desde septiembre, esa dinámica suele cambiar. La menor disponibilidad de terneros favorece una recuperación de los valores, que habitualmente alcanzan sus niveles estacionales más altos hacia diciembre. En el cierre del año también pueden intervenir decisiones de reposición vinculadas con cuestiones impositivas.
Este año, en cambio, el ternero continúa ajustándose a la baja durante meses en los que normalmente encontraría mayor sostén.
La hacienda terminada responde a otro calendario. De acuerdo con el análisis de Rosgan, entre septiembre y noviembre suele aumentar su disponibilidad y eso tiende a presionar las cotizaciones. Hacia fin de año, ambas categorías pueden volver a compartir una tendencia de recuperación.
La estacionalidad permite reconocer comportamientos habituales, pero no determina el precio que debe alcanzar el mercado. La oferta, la demanda y las condiciones productivas pueden modificar esa trayectoria.
Qué muestra la comparación con el patrón histórico
Para dimensionar ese desvío, Rosgan comparó los precios observados durante el año con una trayectoria teórica construida a partir de los patrones estacionales de cada categoría y sus valores de octubre.
El ejercicio permite mirar hacia atrás y evaluar cuánto se apartaron las cotizaciones de ese recorrido. No constituye un pronóstico ni una estimación del precio de equilibrio.
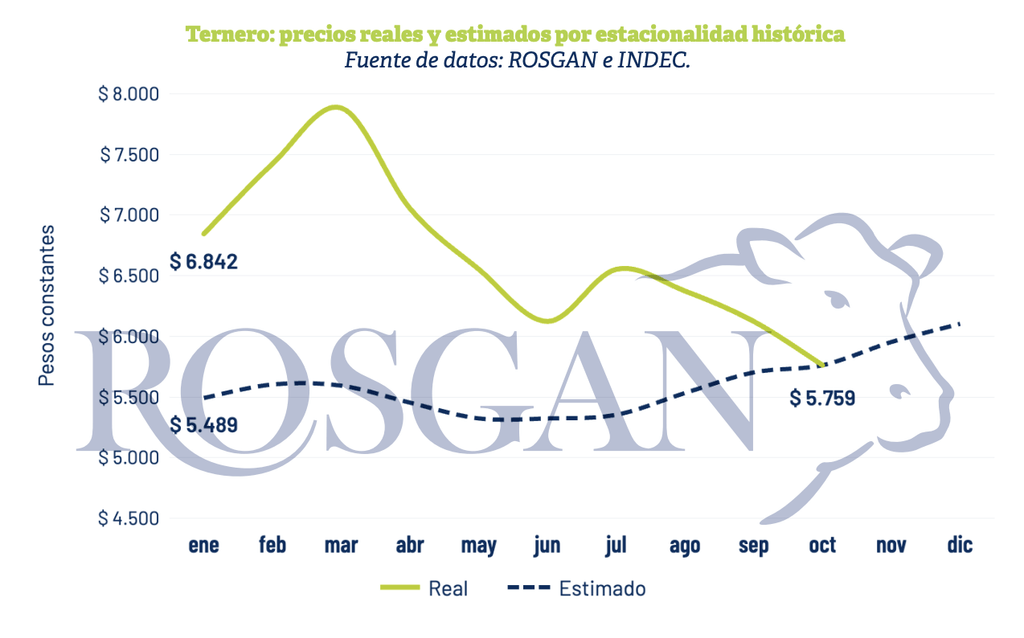
En el caso del ternero, el informe señala que enero registró un valor equivalente a $6.842 por kilo en moneda actual, frente a una referencia estacional calculada en aproximadamente $5.489. La diferencia se ubicó cerca del 25%, se amplió al 34% en febrero y alcanzó el 41% en marzo.
Estas comparaciones están expresadas en moneda constante. Por eso, el valor de marzo mencionado en este ejercicio no debe confundirse con la cotización nominal de aquel mes.
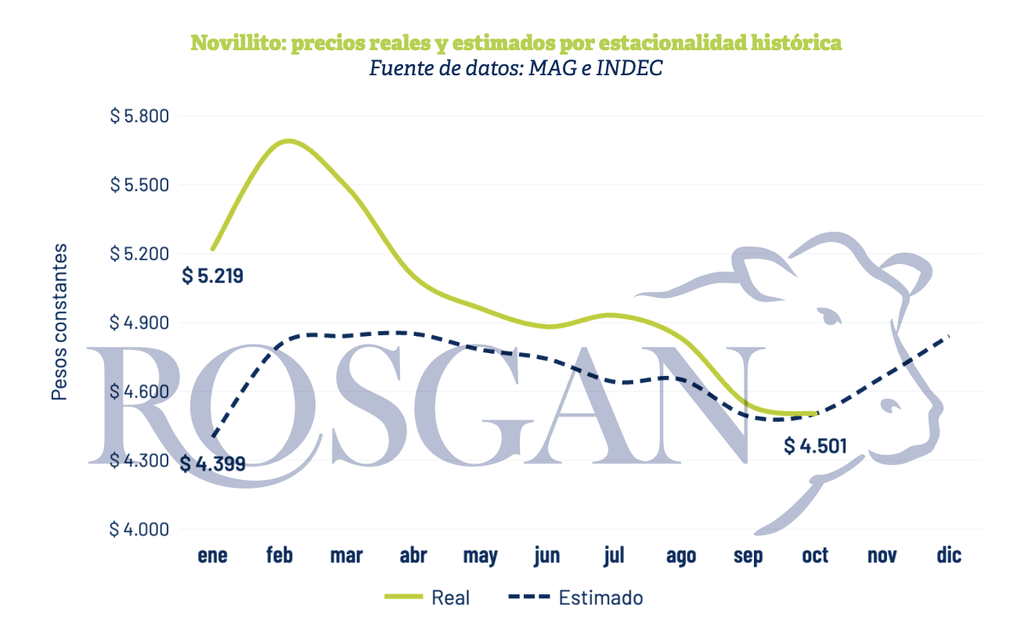
El novillito también comenzó el año por encima de su trayectoria teórica, aunque con una distancia menor. En enero, el precio observado fue de $5.219 por kilo, frente a una referencia calculada de unos $4.399: una brecha del 18,6%.
En los meses siguientes, el novillito se acercó progresivamente a su patrón histórico. El ternero, en cambio, mostró desvíos más pronunciados y un comportamiento que, según Rosgan, todavía no evidencia una normalización clara de su dinámica estacional.
La reposición depende también del precio de venta
La comparación plantea una pregunta central: ¿el ternero estaba demasiado caro o la hacienda terminada necesitaba mejorar su valor relativo?
Rosgan advierte que la oferta de terneros es estructuralmente limitada y que la demanda de animales livianos mantiene firmeza, sostenida, entre otros factores, por el desarrollo de las recrías iniciales. Esa combinación ayuda a explicar por qué la invernada puede conservar precios elevados aun cuando se aparta de sus antecedentes estacionales.
Para el comprador, la corrección reciente representa un alivio respecto de los máximos del año. Pero el informe señala que las relaciones de reposición siguen siendo menos favorables que las del año pasado, mientras el gordo muestra escaso movimiento.
Esto no significa que la actividad haya dejado de ser viable. Según el análisis, los precios reales de la hacienda terminada todavía se mantienen en niveles históricamente atractivos, aunque la relación con el costo de reposición deja márgenes más ajustados.
Desde la gestión del establecimiento, la lectura exige considerar el ciclo completo: compra, kilos por producir, alimentación, duración del proceso y condiciones de venta. La baja del ternero modifica una de esas variables; el resultado depende de cómo se combinen todas.
El mayor protagonismo de las recrías también forma parte de una transformación del sistema productivo, con una creciente integración entre recría pastoril y terminación a corral.
El clima puede anticipar ventas y alterar la oferta
A esa relación de precios se suma un factor capaz de cambiar las decisiones productivas: los excesos de lluvia.
En su informe del 20 de octubre, Rosgan advierte que las precipitaciones que afectan a parte del Litoral pueden reducir la capacidad de carga de los campos y generar necesidades de venta anticipada.
El documento también señala que el pico de crecida de los ríos se esperaba para fines de octubre o comienzos de noviembre. Bajo ese escenario, todavía podría aparecer una mayor oferta de hacienda liviana o sin terminar, por dificultades para sostenerla en los establecimientos afectados.
Se trata de una posibilidad planteada por el informe, cuya evolución dependerá de las condiciones climáticas y de la situación de cada zona.
Para la hacienda gorda, el efecto podría ser diferente. Una disponibilidad más limitada de animales bien terminados, junto con una oferta más heterogénea, puede ampliar las diferencias de precios entre lotes. En ese contexto, la calidad y el grado de terminación ganarían peso en la comercialización.
Precio del ternero: un equilibrio todavía incierto
El retroceso del ternero reduce el costo de entrada respecto de los máximos del año, pero todavía no permite afirmar que la reposición haya encontrado un equilibrio.
La oferta limitada de animales livianos, la demanda para recría, el comportamiento del gordo y las posibles ventas forzadas por el clima conviven en un mercado que se aparta de su calendario habitual.
Para quienes deben reponer, la señal es seguir de cerca la relación entre compra y venta y el margen proyectado de cada planteo. El precio del ternero importa, pero adquiere sentido económico dentro de ese conjunto.
Fuente: elaboración de Ganadería y Negocios sobre el informe de María Julia Aiassa, analista de Rosgan, publicado el 20 de octubre de 2026, páginas 7 a 10.