
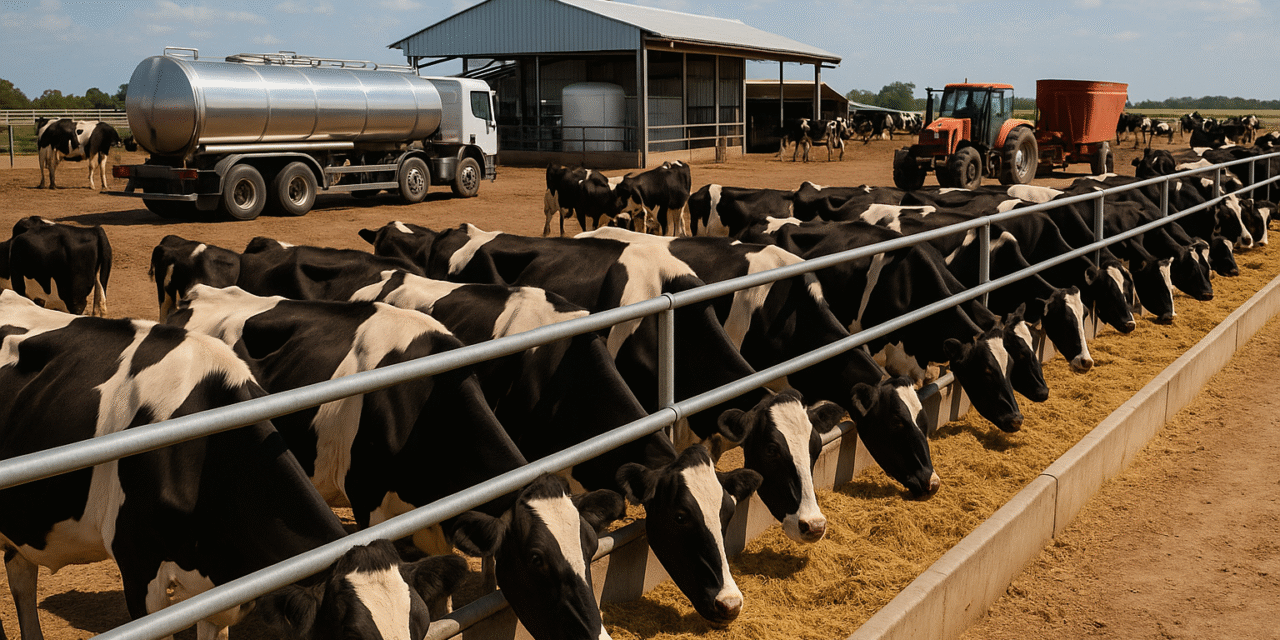
En un contexto de alta incertidumbre interna, las exportaciones lácteas se consolidan como un salvavidas económico para el sector, mientras los tambos enfrentan costos crecientes y caída de precios locales.
Contexto climático y productivo: entre reservas y esperanza
La primavera de 2025 trajo consigo una mejora notable en los perfiles hídricos del oeste bonaerense, especialmente después de las lluvias de Santa Rosa. Esto permitió una buena producción de pasturas y forrajes, lo que repercutió positivamente tranqueras adentro, gracias a una mejor composición de las dietas y un incremento en la confección de reservas. Sin embargo, zonas aún afectadas por excesos hídricos muestran una dinámica más compleja.
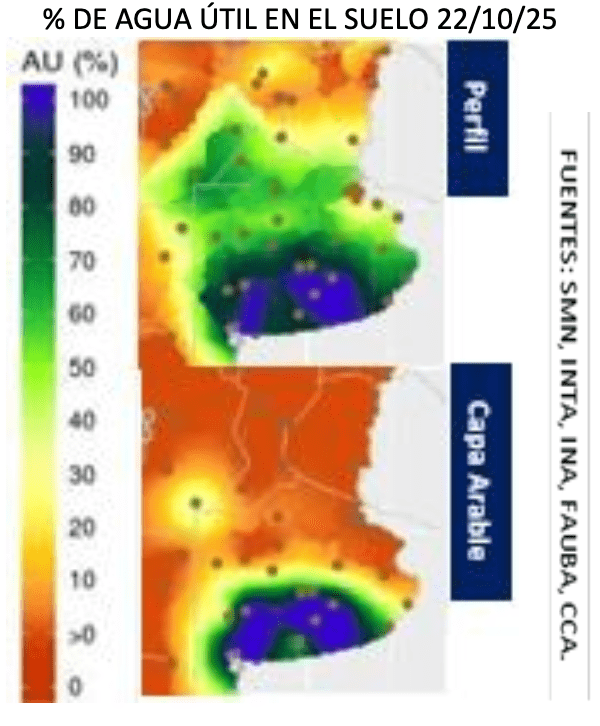
al 22 de octubre de 2025.
Según datos relevados por CAPROLECOBA, en septiembre Argentina produjo 1.115 millones de litros de leche, un crecimiento del 10,5% acumulado interanual entre enero y septiembre. Esta cifra pone de manifiesto el potencial productivo del país, que podría expandirse aún más si se redujeran los obstáculos estructurales, como las condiciones climáticas adversas y las distorsiones impositivas (DEX).
Mercado interno: caída del consumo y rentabilidad
El mercado interno lácteo atraviesa un momento complejo. Las ventas de productos de consumo masivo están debilitadas y las industrias priorizan el flujo de caja sobre el margen, en un contexto donde el crédito prácticamente no existe. Las pequeñas y medianas empresas, particularmente afectadas, enfrentan altos niveles de stock y crecientes dificultades de cobranza.
En este escenario, los tambos siguen perdiendo poder adquisitivo, tanto en moneda constante como en dólares, mientras los costos siguen en aumento. Esta combinación compromete seriamente la rentabilidad y la sostenibilidad de muchas unidades productivas.
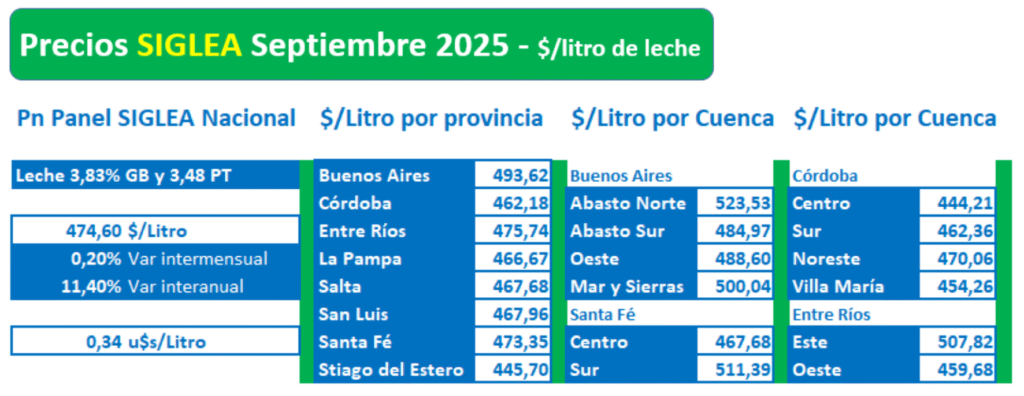
Exportaciones lácteas: la vía de desahogo
A contramano del mercado local, el mercado externo se mantiene como una válvula de escape crucial. Si bien los precios internacionales muestran una leve caída —como el caso de la leche en polvo entera (LPE), que cotiza a USD 3.700/tonelada, o la mozzarella, que bajó cerca del 20% en Brasil—, siguen siendo atractivos.
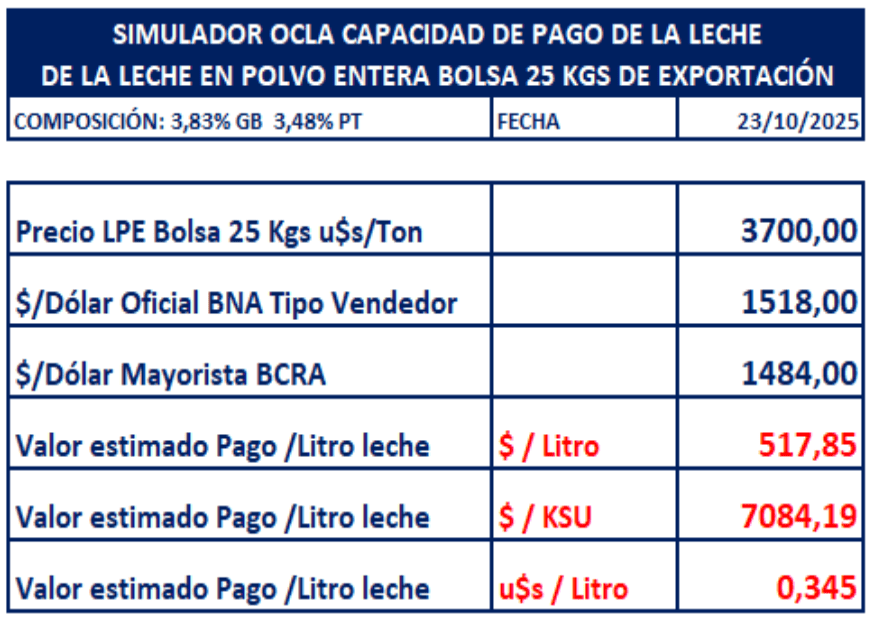
Las industrias que tienen acceso a estos mercados están secando leche a pleno, y destinan hasta un 25% de su producción a la exportación. Este canal externo representa hoy el principal sostén económico para muchas usinas, que encuentran allí no solo rentabilidad, sino también liquidez inmediata.
Una agenda común para 2026: el rol de FunPEL
El 26 de noviembre se realizará una reunión conjunta del Consejo de Administración y el Consultivo de la Fundación para la Promoción y el Desarrollo de la Cadena Láctea Argentina (FunPEL), en Venado Tuerto. Este encuentro busca trazar una agenda común entre producción e industria de cara al 2026.
La FunPEL se consolida como un espacio institucional innovador y necesario, donde confluyen todos los actores de la cadena lechera, sin distinción de intereses particulares. Su fortalecimiento será clave para articular políticas públicas y privadas en un contexto desafiante.
📝 Nota basada en el informe «Panorama del Mercado Lechero – Octubre 2025», elaborado por la Cámara de Productores Lecheros del Centro Oeste de Buenos Aires (CAPROLECOBA).


