
La reciente suba en el precio de la hacienda gorda marca un nuevo escalón de valores que promete sostenerse, mejorando márgenes y renovando expectativas en un eslabón clave de la cadena cárnica.
El mercado reacciona: valores en alza
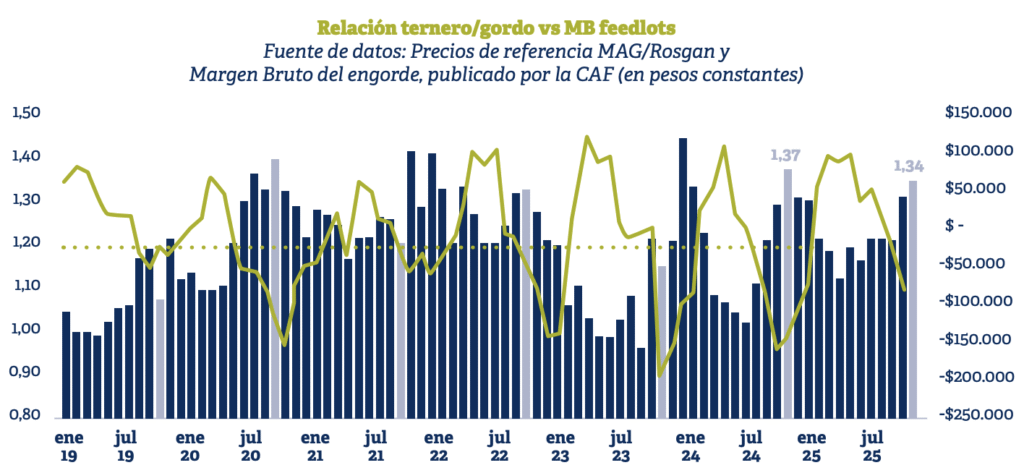
La hacienda gorda experimentó una suba significativa de precios en las últimas semanas. Este repunte representa un alivio para el sector de engorde a corral, que venía atravesando márgenes negativos desde hace meses. Según datos de la Cámara Argentina de Feedlot, al inicio de octubre, la pérdida bruta por animal superaba los $80.000, cifra que escalaba a $195.000 al sumar costos financieros.
Este salto en el precio de la hacienda gorda mejora la ecuación frente a los costos de reposición, a pesar de que la relación ternero-gordo se ubicó en 1,34, por encima del promedio histórico (1,25). No obstante, los buenos valores actuales permiten absorber mejor los costos fijos. Por ejemplo, el ternero ROSGAN cotizó en octubre a $4.536,91, un 40% por encima del promedio de 15 años. En paralelo, novillos y novillitos mostraron subas reales superiores al 30% y 25% respectivamente.
Escasez de terneros: ¿problema estructural?
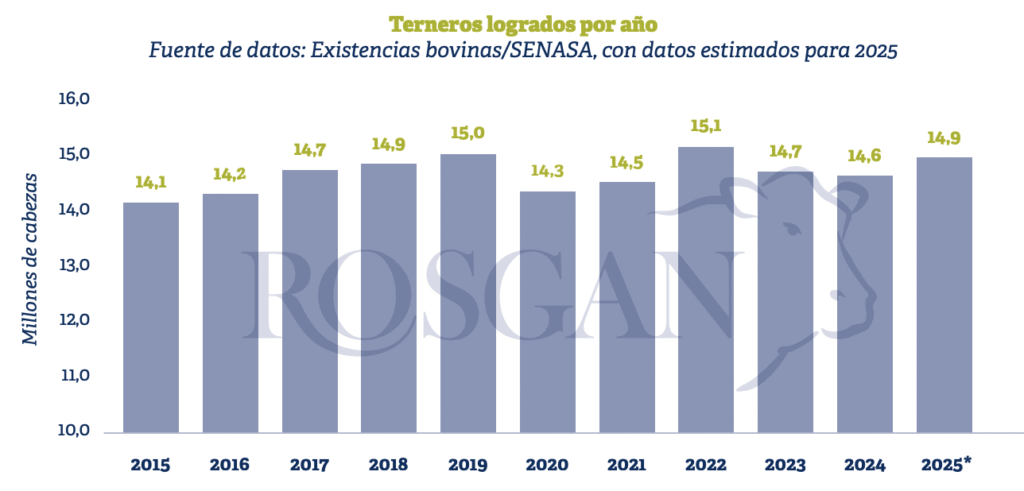
Aunque la época del año impone una lógica de menor oferta de terneros, el verdadero desafío es estructural. En los últimos diez años, la cantidad de terneros logrados no ha crecido. En 2024, se repitieron los 14,6 millones del año anterior, aunque con menos vientres, lo que podría anticipar una leve mejora en índices de parición. Sin embargo, el crecimiento es insuficiente: para alcanzar los 15 millones de 2022 se necesitarían tres puntos porcentuales más en la relación ternero/vaca.
La escasez de oferta, sumada a la firme demanda —especialmente para exportación—, genera un escenario de precios sostenidos, beneficiando al segmento de la hacienda gorda, cuyo atractivo crece frente a la reposición.
Feedlots: señales mixtas desde los corrales
El stock en los feedlots refleja tendencias contrapuestas. Hay un 9% más de novillitos y vaquillonas en comparación con 2023, pero también un 14% menos de terneros, lo que evidencia una caída en la oferta de reposición. Además, los novillos en corral han disminuido 7% interanual, lo que podría anticipar menor oferta de carne en el corto plazo.
La hacienda gorda, impulsada por la exportación, podría ver una mayor retención de novillitos, lo que limitaría la oferta disponible en el mercado interno. Esta combinación de factores tiende a configurar una dinámica de precios firme, reforzada por un contexto internacional favorable.


